Jaarrekening

Grondslagen voor waardering en resultaatbepaling

Terug naar navigatie - Grondslagen voor waardering en resultaatbepaling - Grondslagen voor waardering en resultaatbepaling

De jaarrekening is opgemaakt met inachtneming van de voorschriften die het Besluit begroting en verantwoording provincies en gemeenten (BBV), de financiële verordening ex artikel 212 Gemeentewet daarvoor geven. Wij gaan bij de grondslagen uit van de tekst zoals deze is opgenomen in de begroting 2025.

Algemene grondslagen voor het opstellen van de jaarrekening

Beleid
•    De raadsagenda 2022-2026 vormt het uitgangspunt bij het opstellen van de begroting 2025. Het college van B&W werkt deze agenda verder uit aan de hand van de vragen: Wat willen we bereiken, wat zijn onze doelen en gaan we ervoor doen, wat mag het kosten? 
•    Raadsbesluiten tot en met de vergadering van juni 2024, inclusief de uitkomsten van het voorjaarsbericht 2024 en de kadernota 2025-2028 verwerken wij in de programmabegroting 2025;
•    De uitkomsten van de sessies in het kader van Duurzaam begrotingsevenwicht, worden in een keuzemenu gepresenteerd aan de raad teneinde een sluitende begroting te kunnen vaststellen;
•    Raadsbesluiten van juli tot en met december 2024 met meerjarige (structurele) gevolgen verwerken wij in de eerste begrotingswijziging van 2025;

Kostenontwikkeling
•    Voor het jaar 2025 tot en met 2028 wordt rekening gehouden met 2,5 % inflatiecorrectie (opgave CPB-prognose van maart 2024) op uitgaven en inkomsten; 
•       Rekening is gehouden met een interne loonkostenstijging van 4,4 %. Dit is conform de begroting van OVER-gemeenten, waar de loonkosten van de ambtelijke organisatie in zijn opgenomen. Het betreft hier dus alleen de loonkosten van het bestuur van Oostzaan. Deze indexatie is noodzakelijk om periodieken, verhoging sociale lasten en pensioenlasten te dekken; 
•       Voor de gemeenschappelijke regelingen wordt aansluiting gezocht met de vernieuwde bijdrage. Prijsstijgingen hoger dan het inflatiepercentage, zijn slechts opgenomen voor zover daar contracten, bestuurlijke afspraken of andere ‘bewijsstukken’ aan ten grondslag liggen;
•       De begrotingen van de samenwerkingsverbanden en gemeenschappelijke regelingen dienen we uiterlijk 31 mei te hebben ontvangen, zodat deze kunnen worden verwerkt in de programmabegroting 2025-2028.

Renteontwikkeling
•    Voor het jaar 2025 hanteren wij het percentage van 2,3 % aan rekenrente. Dit bedrag is gebaseerd op de ultimo 2023 uitstaande leningen. Dit percentage gebruiken wij voor diverse berekeningen zoals afkoopsommen, contante waarden en kapitaallasten over investeringen. Het verschil tussen de werkelijke en de toegerekende rente - het renteresultaat - verantwoorden wij in programma 6 Bestuur en Organisatie.

Overige 
•    In de vergaderingen van de samenwerkingsverbanden en gemeenschappelijke regelingen dient ons gemeenschappelijk standpunt met betrekking tot de loon- en prijsstijgingspercentages en de aanleverdatum van de begrotingen te worden ingebracht.
•    De jaarschijf 2025 van het meerjarenplan 2025-2028 stelt u vast bij de kadernota 2024 voor wat betreft vervangingsinvesteringen, areaaluitbreiding en intensivering bestaand beleid. De consequenties ervan verwerken wij in de programma’s van de programmabegroting 2025-2028.

Gemeentelijke belastingen en retributies
•    Voor de tarieven gaan wij uit van een stijging gelijk aan het inflatiepercentage, in dit geval van 2,5 %. Uitzonderingen op de algemene regel van de toegestane stijging zijn
•    Reisdocumenten/ rijbewijzen: de tarieven van de reisdocumenten/ rijbewijzen zijn aan een wettelijk maximum gebonden;
•    Afvalstoffenheffing/ rioolrecht: met betrekking tot deze tarieven geldt een maximale kostendekking van 100%;
•    Voor de OZB en de RZB geldt dat niet voor de tarieven, maar de opbrengst stijgt met het genoemde inflatiepercentage.

Grondslagen rechtmatigheid

De in de jaarrekening opgenomen rechtmatigheidsverantwoording is opgesteld op basis van de kaders zoals besloten in de Verordening financieel beleid, beheer en organisatie (artikel 212 Gemeentewet) en op basis van de kadernota rechtmatigheid 2025. Dat betekent dat:

  1. Rechtmatigheidsverantwoording: de rapportage van het college waarbij aangegeven wordt in welke mate de totstandkoming van de financiële beheershandelingen en de vastlegging daarvan overeenstemmen met de relevante wet- en regelgeving;
  2. In de rechtmatigheidsverantwoording bij de jaarrekening rapporteert het college aan de raad over afwijkingen met een verantwoordingsgrens van 2% van de totale lasten van de gemeente, exclusief de dotaties aan de reserves;
  3. In de paragraaf bedrijfsvoering worden de geconstateerde afwijkingen (fouten of onduidelijkheden) groter dan €25.000 nader toegelicht;
  4. Het voorwaardencriterium is het criterium van rechtmatigheid, dat betrekking heeft op de eisen die worden gesteld bij de uitvoering van de financiële beheershandelingen. De eisen/voorwaarden zijn afkomstig uit diverse wet- en regelgeving en hebben betrekking op aspecten als doelgroep, termijn, grondslag, administratieve bepalingen, normbedragen, bevoegdheden, bewijsstukken, recht, hoogte en duur;
  5. Het college biedt de raad jaarlijks uiterlijk op 31 december ter vaststelling een normenkader rechtmatigheid aan. Dit kader bestaat uit alle relevante (interne) wet- en regelgeving waaruit financiële beheershandelingen kunnen voortvloeien;
  6. Het begrotingscriterium is een criterium van rechtmatigheid dat betrekking heeft op de grenzen van de baten en lasten in de door de raad geautoriseerde begroting van exploitatie en investeringskredieten en de hiermee samenhangende programma’s, waarbinnen de financiële beheershandelingen tot stand moeten zijn gekomen;
  7. Het misbruik en oneigenlijk gebruik-criterium is het criterium van rechtmatigheid, dat betrekking heeft op het voorkomen, detecteren en corrigeren van misbruik en oneigenlijk gebruik van overheidsgelden en gemeentelijke eigendommen bij financiële beheershandelingen.

Grondslagen balans

Vaste activa

Immateriële vaste activa
De immateriële vaste activa zijn gewaardeerd tegen de oorspronkelijke verkrijgingsprijs, verminderd met de ontvangen subsidies en bijdragen van derden, de jaarlijkse afschrijvingslasten en eventuele afwaarderingen. Duurzame waardeverminderingen van vaste activa worden onafhankelijk van het resultaat van het boekjaar in aanmerking genomen.

De gehanteerde afschrijvingstermijnen met betrekking tot bijdragen aan activa in eigendom van derden zijn afhankelijk van de technische gebruiksduur en de afschrijvingstermijnen zoals vermeldt onder de Materiële vast activa.

Materiële vaste activa met economisch nut

In erfpacht uitgegeven gronden
De in erfpacht uitgegeven percelen zijn gewaardeerd tegen de eerste uitgifteprijs (i.c. de waarde die bij eerste uitgifte als basis voor de canonberekening in aanmerking is genomen). Percelen waarvan de erfpacht eeuwigdurend is afgekocht, zijn tegen een geringe registratiewaarde opgenomen.

Overige investeringen met economisch nut 
Deze materiële vaste activa zijn gewaardeerd tegen de verkrijgings- of vervaardigingsprijs en worden afgeschreven volgens de annuïtaire methode. Specifieke investeringsbijdragen van derden worden op de desbetreffende investering in mindering gebracht; in die gevallen wordt op het saldo afgeschreven. 

Slijtende investeringen worden vanaf het moment van ingebruikneming lineair afgeschreven met ingang van het navolgende boekjaar, waarbij rekening wordt gehouden met een eventuele restwaarde. Op grondbezit met economisch nut (buiten de openbare ruimte) wordt niet afgeschreven.

Bij de waardering wordt in voorkomende gevallen rekening gehouden met een bijzondere vermindering van de waarde, indien deze naar verwachting duurzaam is. In het begrotingsjaar heeft een dergelijke vermindering overigens niet plaatsgevonden. Dergelijke afwaarderingen worden teruggenomen als ze niet langer noodzakelijk blijken.

Volledigheidshalve vermelden wij dat op investeringen die vóór 2008 gedaan zijn soms extra is afgeschreven zonder economische noodzaak (ter verlichting van toekomstige lasten). Ook zijn in voorkomende gevallen reserves op dergelijke investeringen afgeboekt.

De vastgestelde afschrijvingstermijnen bedragen in jaren:

Afschrijvingstermijn

Soort investering

60 jaar

Gemeentehuis, woningen, brandweerkazerne, onderhoud riool, andere kantoorgebouwen en scholen. Voor nieuwe projecten geldt een termijn van maximaal 50 jaar, maar bij voorkeur 40 jaar of korter

40 jaar

Gemeentewerf en andere bedrijfsgebouwen, bruggen, landhoofden en verbeteringen hieraan

30 jaar

Riolering, speelplaatsen en sportvelden

20 jaar

Motorvoertuigen, houten bruggen, fietspaden, wegen en trottoirs

15 jaar

Technische installaties in bedrijfsgebouwen, plantsoenen nieuwe aanleg, openbare verlichting, verkeerslichten, beschoeiing en damwanden

10 jaar

Veiligheidsvoorzieningen bedrijfsgebouwen, aanleg tijdelijke terreinwerken, nieuwbouw tijdelijke woonruimten en bedrijfsgebouwen, verbouwing woonruimten en bedrijfsgebouwen en verbetering sportvelden

 5 jaar

Zware transportmiddelen, aanhangwagens, schuiten, personenauto's, lichte motorvoertuigen, automatiseringsapparatuur en kantoorinventaris

Activa met economisch nut en verkrijgingsprijs van minder dan €15.000 worden niet geactiveerd, uitgezonderd gronden en terreinen. Deze laatstgenoemden worden altijd geactiveerd.


Investeringen in de openbare ruimte met uitsluitend maatschappelijk nut
Overeenkomstig de vastgestelde 'Financiële verordening' worden infrastructurele werken in de openbare ruimte, zoals wegen, pleinen, bruggen, viaducten en parken geactiveerd en afgeschreven met een door de gemeenteraad vastgestelde termijn op basis van de verwachte levensduur. De ondergrond van deze werken wordt daarbij als integraal onderdeel van het werk beschouwd (en dus ook afgeschreven).

Financiële vaste activa
Kapitaalverstrekkingen aan deelnemingen, gemeenschappelijke regelingen en overige verbonden partijen worden gewaardeerd tegen verkrijgingswaarde of vervaardigingsprijs (conform artikel 63 lid 1 van de BBV). De verkrijgingwaarde is de prijs waarvoor het aandeel of obligatie oorspronkelijk is uitgegeven (onafhankelijk van de koers).

Participaties in het aandelenkapitaal van NV’s en BV’s (kapitaalverstrekkingen aan deelnemingen in de zin van het BBV) zijn gewaardeerd tegen de verkrijgingsprijs van de aandelen. Indien de waarde van de aandelen onverhoopt structureel mocht dalen tot onder de verkrijgingsprijs zal afwaardering plaatsvinden. Tot dusver is een dergelijke afwaardering gelukkig niet noodzakelijk gebleken. De actuele waarde ligt ruim boven de verkrijgingsprijs.

De obligatieportefeuille is gewaardeerd tegen de verwachte aflossingswaarde. Het verschil met de destijds betaalde verkrijgingsprijs is als transitorische (rente)post in de balans opgenomen. Dit verschil wordt in het resultaat opgenomen in de (gemiddeld) resterende looptijd tot aflossing/uitloting.

Bijdragen aan activa van derden worden op basis van individuele raadsbesluiten geactiveerd. Dergelijke geactiveerde bijdragen zijn gewaardeerd tegen het bedrag van de verstrekte bijdragen, verminderd met afschrijvingen. De verleende bijdragen worden afgeschreven in de periode waarin het betrokken actief van de derde op basis van de door de gemeente gestelde voorwaarden moet bijdragen aan de publieke taak.

Van een deelneming is krachtens artikel 1 lid d BBV sprake als de gemeente participeert in het aandelenkapitaal van een NV of BV.

Vlottende activa

Voorraden
De nog niet in exploitatie genomen bouwgronden zijn gewaardeerd tegen verkrijgingsprijs, dan wel lagere marktwaarde. Er wordt geen rente bijgeschreven op de boekwaarde van deze voorraden.

De als onderhanden werken opgenomen bouwgronden in exploitatie zijn gewaardeerd tegen de vervaardigingsprijs, dan wel de lagere marktwaarde. De vervaardigingsprijs omvat de kosten die rechtstreeks aan de vervaardiging kunnen worden toegerekend (zoals grondaankopen en kosten van bouw- en woonrijp maken), alsmede een redelijk te achten aandeel in de rentekosten en de administratie- en beheerskosten. Winsten uit de grondexploitatie worden slechts genomen indien en voor zover die met voldoende mate van betrouwbaarheid als gerealiseerd aangemerkt kunnen worden. Zolang daarvan geen sprake is, worden de verkregen verkoopopbrengsten ten volle op de vervaardigingskosten in mindering gebracht.

Vorderingen en overlopende activa
De vorderingen worden gewaardeerd tegen verkrijgingswaarde of vervaardigingsprijs (conform artikel 63 lid 1 van de BBV). Voor verwachte oninbaarheid is een voorziening in mindering gebracht. De voorziening wordt statisch bepaald op basis van de geschatte inningskansen.

Liquide middelen en overlopende posten.
Deze activa worden tegen nominale waarde opgenomen.

Voorzieningen
Voorzieningen behoren tot het vreemd vermogen (schuld) van de gemeente. Om deze reden kunnen voorzieningen ultimo verslagjaar geen negatieve stand kennen. Voorzieningen worden gewaardeerd op de contante waarde van de betrokken verplichting c.q. het voorzienbare verlies.

Vaste schulden
Vaste schulden worden gewaardeerd tegen de nominale waarde, verminderd met gedane aflossingen. De vaste schulden hebben een rentetypische looptijd van één jaar of langer.

Vlottende passiva
De vlottende passiva worden gewaardeerd tegen de nominale waarde.

Borg- en Garantstellingen
Voor zover leningen door de gemeente gewaarborgd zijn, is buiten telling het totaalbedrag van de geborgde schuldrestanten per einde boekjaar opgenomen. Overigens is in de toelichting op de balans nadere informatie opgenomen.
Balans

Balans Activa

Terug naar navigatie - Balans - Balans Activa
Balans Balans 2025 Balans 2024
Activa
Vaste Activa
Immateriele vaste activa
Bijdragen aan activa in eigendom van derden 1.352.920 1.573.157
Totaal Immateriele vaste activa 1.352.920 1.573.157
Materiele vaste activa
Gronden in erfpacht uitgegeven 312.321 312.321
Investeringen met economisch nut waarvoor ter bestrijding vd kosten een heffing kan worden geheven 7.015.620 7.277.524
Investeringen met een economisch nut 19.347.243 19.784.839
Investeringen in de openbare ruimte met een maatschappelijk nut 7.941.110 7.455.135
Totaal Materiele vaste activa 34.616.294 34.829.819
Financiele vaste activa
Kapitaalverstrekkingen aan deelnemingen 462.556 462.556
Overige langlopende leningen 655.036 525.868
Overige uitzettingen met een rentetypische looptijd van 1 jaar of langer 615.187 734.264
Totaal Financiele vaste activa 1.732.779 1.722.687
Totaal Vaste Activa 37.701.993 38.125.663
Vlottende Activa
Uitzettingen met een rentetypische looptijd korter dan 1 jaar
Vorderingen op openbare lichamen 5.577.988 4.026.986
Uitzettingen in 's Rijks schatkist met een rentetypische looptijd korter dan 1 jaar 5.300.000 6.900.000
Overige vorderingen 1.285.820 980.431
Totaal Uitzettingen met een rentetypische looptijd korter dan 1 jaar 12.163.809 11.907.417
Liquide middelen
Kassaldi 6.929 4.704
Banksaldi 159.863 33.696
Totaal Liquide middelen 166.792 38.401
Overlopende activa
Overige nog te ontvangen en vooruitbetaalde bedragen die tlv volgende begrotingsjaren komen 378.875 279.029
Ivm voorfinanciering uitk. met specifiek doel: nog te ontv.bedragen van het Rijk 2.224.268 179.196
Ivm voorfinanciering uitk. met specifiek doel: nog te ontv.bedr. van overige Ned. overheidslichamen 0 32.470
Totaal Overlopende activa 2.603.144 490.695
Totaal Vlottende Activa 14.933.744 12.436.512
Totaal Activa 52.635.738 50.562.175

Balans Passiva

Terug naar navigatie - Balans - Balans Passiva
Balans Balans 2025 Balans 2024
Passiva
Vaste passiva
Eigen Vermogen
Bestemmingsreserves 6.078.505 5.471.157
Algemene reserve 4.729.941 4.297.927
Het gerealiseerde resultaat volgend uit een overzicht van baten en lasten in de jaarrekening 611.013 694.348
Totaal Eigen Vermogen 11.419.460 10.463.433
Voorzieningen
Voorzieningen 3.560.516 3.574.961
Totaal Voorzieningen 3.560.516 3.574.961
Vaste schulden, met een rentetypische looptijd van 1 jaar of langer
Onderhandse leningen van binnenlandse banken en financiële instellingen 27.945.600 28.865.200
Waarborgsommen 11.613 11.613
Totaal Vaste schulden, met een rentetypische looptijd van 1 jaar of langer 27.957.213 28.876.813
Totaal Vaste passiva 42.937.189 42.915.206
Vlottende Passiva
Netto-vlottende schulden, met een rentetypische looptijd korter dan 1 jaar
Overige Schulden 2.741.891 2.675.396
Banksaldi 252 286
Totaal Netto-vlottende schulden, met een rentetypische looptijd korter dan 1 jaar 2.742.143 2.675.682
Overlopende passiva
Overige vooruitontvangen bedragen die tbv de volgende begrotingsjaren komen 2.004.777 1.593.402
Ivm voorfinanciering uitk. met specifiek doel: ontvangen van Europese overheidslichamen 0 6.311
Ivm voorfinanciering uitk. met specifiek doel: ontvangen van het Rijk 2.745.966 3.146.612
Ivm voorfinanciering uitk. met specifiek doel: ontvangen van overige Nederlandse overheidslichamen 452.330 224.962
Verplichtingen die een volgend jaar tot betaling komen 1.753.333 0
Totaal Overlopende passiva 6.956.406 4.971.287
Totaal Vlottende Passiva 9.698.549 7.646.969
Totaal Passiva 52.635.738 50.562.175

Toelichting op de balans

Activa

Terug naar navigatie - Toelichting op de balans - Activa

Vaste activa

Immateriële vaste activa
Bijdragen aan activa in eigendom van derden worden geactiveerd indien aan de volgende eisen is voldaan:
- Er is sprake van een investering door een derde;
- De investering draagt bij aan de publieke taak;
- De derde heeft zich verplicht tot het daadwerkelijk investeren op een wijze zoals is overeengekomen;
- De bijdrage kan door de gemeente worden teruggevorderd, indien de derde in gebreke blijft of de gemeente anders recht kan doen gelden op de activa die samenhangen met de investering.

  Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Bijdrage aan activa in eigendom van derden 1.352.920 1.573.157
Totaal 1.352.920 1.573.157

De post immateriële vaste activa kan als volgt worden gespecificeerd:

  Oorspronkelijke bijdrage Boekwaarde per 31-12-2025
Kunstgrasvelden OFC (2009) 850.000 0
Kunstgrasvelden OFC (2024) 990.000 809.588
Kunstgrasveld OKV 191.756 99.490
Bijdrage renovatie sporthal SSO (2012) 300.000 170.602
Bijdrage renovatie sporthal SSO (2015) 350.000 273.240
Totaal
2.681.756 1.352.920


Materiële vaste activa

Materiële vaste activa zijn fysiek aanwezige activa. Het Besluit Begroting en Verantwoording (BBV) kent de volgende soorten vaste activa:
- investeringen met een economisch nut;
- investeringen met een economisch nut, waarvoor ter bestrijding van de kosten een heffing kan worden geheven;
- investeringen in de openbare ruimte met een maatschappelijk nut.

De materiële vaste activa bestaat uit de volgende onderdelen:

Onderverdeling Boekwaarde 31-12-2024 Investeringen 2025 Desinvesteringen 2025 Afschrijving 2025 Bijdrage derden 2025 Boekwaarde 31-12-2025
1. Gronden terreinen (met economische nut) 1.335.650 34.425 0 15.621 0 1.354.454
2. Woonruimten (met economische nut) 1.889.362 0 0 250.878 0 1.638.484
3. Bedrijfsgebouwen (met economische nut) 16.710.823 847 0 322.170 0 16.389.500
4a. Grond-, weg- en waterbouwkundige werken (met economische nut) 0 0 0 0 0 0
4b. Grond-, weg- en waterbouwkundige werken (met economische nut, waarvoor heffing kan worden geheven) 7.277.524 53.378 0 315.282 0 7.015.620
4c. Grond-, weg- en waterbouwkundige werken (met maatschappelijk nut) 7.455.135 1.180.335 71.368 622.992 0 7.941.110
5. Vervoermiddelen (met economische nut) 47.522 57.894 0 10.417 0 94.999
6. Machines, apparatuur en installaties(met economische nut) 113.802 89.766 0 21.441 0 182.127
  34.829.819 1.416.645 71.368 1.558.801 0 34.616.294

Het onderstaand overzicht geeft het verloop van de boekwaarde weer:

  Boekwaarde 31-12-2024 Investeringen 2025 Desinvesteringen 2025 Afschrijving 2025 Bijdrage derden 2025 Boekwaarde 31-12-2025
In erfpacht uitgegeven gronden 312.321 0 0 0 0 312.321
Investeringen met een economisch nut waarvan ter bestrijding van de kosten een heffing kan worden geheven 7.277.524 53.378 0 315.282 0 7.015.620
Overige investeringen met een economisch nut 19.784.838 182.932 0 620.527 0 19.347.243
Investeringen in de openbare ruimte met uitsluitend maatschappelijk nut 7.455.135 1.180.335 71.368 622.992 0 7.941.110
Totaal
34.829.819 1.416.645 71.368 1.558.801 0 34.616.294

In erfpacht uitgegeven gronden zijn gewaardeerd tegen verkrijgingsprijs. De boekwaarde van de erfpachtgronden is in het boekjaar niet gemuteerd.


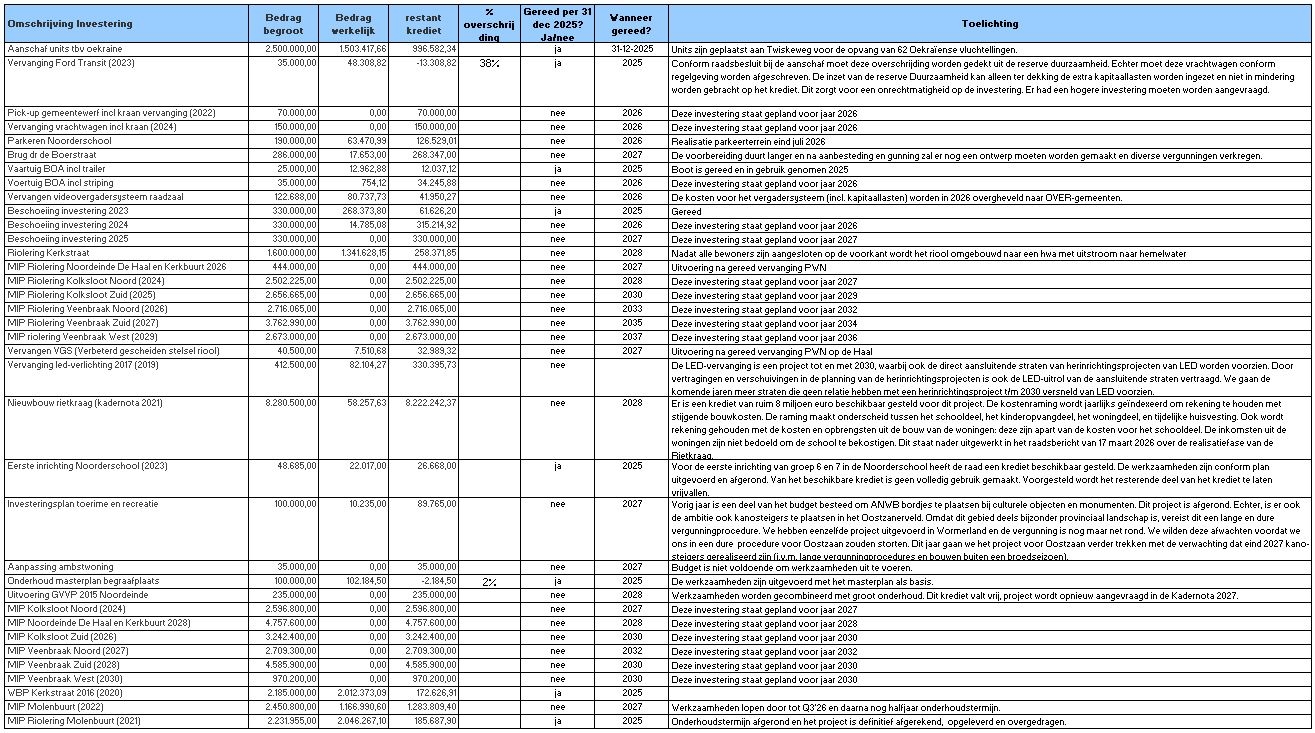
Investeringskredieten

Hieronder ziet u een overzicht van de investeringskredieten.


Financiële vaste activa

De financiële vaste activa zijn gewaardeerd tegen de oorspronkelijke verkrijgingsprijs, de jaarlijkse aflossingen, afschrijvingslasten en eventuele afwaarderingen. Het verloop van de financiële vaste activa gedurende het jaar 2025 wordt in onderstaand schema weergegeven:

Omschrijving investeringen  Boekwaarde 31-12-2024 Investeringen 2025 Desinvesteringen 2025 Afschrijving/ aflossingen 2025 Bijdrage derden 2025  Boekwaarde 31-12-2025
Kapitaalverstrekkingen            
- deelnemingen BNG 56.189 0 0 0 0 56.189
- deelnemingen EZW 907 0 0 0 0 907
- deelnemingen Alliander 401.475 0 0 0 0 401.475
- deelnemingen OD IJmond 3.985 0 0 0 0 3.985
Totaal kapitaalverstrekkingen 462.556
0 0 0 0 462.556
Leningen aan:            
- overige langlopende leningen  1.260.132 143.684 122.761 10.832 0 1.270.223
Totaal leningen 1.260.132 143.684 122.761 10.832 0 1.270.223
Totaal 1.722.688 143.684 122.761 10.832 0 1.732.779

Toelichting mutaties:

  • Overige langlopende leningen, betreffende lening Agora en Stichting Sporthal Oostzaan en de uitgezette gelden bij de SVn (Stichting Volkshuisvesting Nederland). De investering betreft een stijging van de gelden door ontvangen rente en aflossingen op uitgezette leningen.

Vlottende activa

Uitzettingen korter dan één jaar

De uitzettingen met een rentetypische looptijd korter dan één jaar worden gewaardeerd op basis van verkrijgings- of vervaardigingsprijs. De in de balans opgenomen uitzettingen met een looptijd van één jaar of minder kunnen als volgt worden gespecificeerd:

Uitzettingen korter dan één jaar Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Vorderingen openbare lichamen 5.577.988 4.026.986
Schatkistbankieren 5.300.000 6.900.000
Overige vorderingen (debiteuren) 1.285.820 980.431
Totaal
12.163.809 11.907.417


Specificatie van het hierboven genoemde saldo overige vorderingen (debiteuren): 

Uitzettingen Debiteuren eigen beheer Debiteuren belastingen Debiteuren sociale zaken Totaal
Debiteuren <2024 416.501 118.976 328.833 864.310
Debiteuren 2024 1.710 128.129 15.392 145.231
Debiteuren 2025 347.914 82.026 43.509 473.449
Totaal debiteuren 766.125 329.131 387.734 1.482.990
Voorzieningen oninbaarheid -15.856 -45.330 -135.984 -197.170
Totaal      
750.269 283.801 251.750 1.285.820


 Vorderingen op Nederlandse overheidslichamen Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Debiteuren openbare lichamen 122.923 107.172
Schatkistbankieren 5.300.000 6.900.000
BTW compensatiefonds 4.395.698 3.815.559
SPUK Uitkoop hoogspanningsmasten  1.059.367 104.255
Totaal
10.877.988 10.926.986

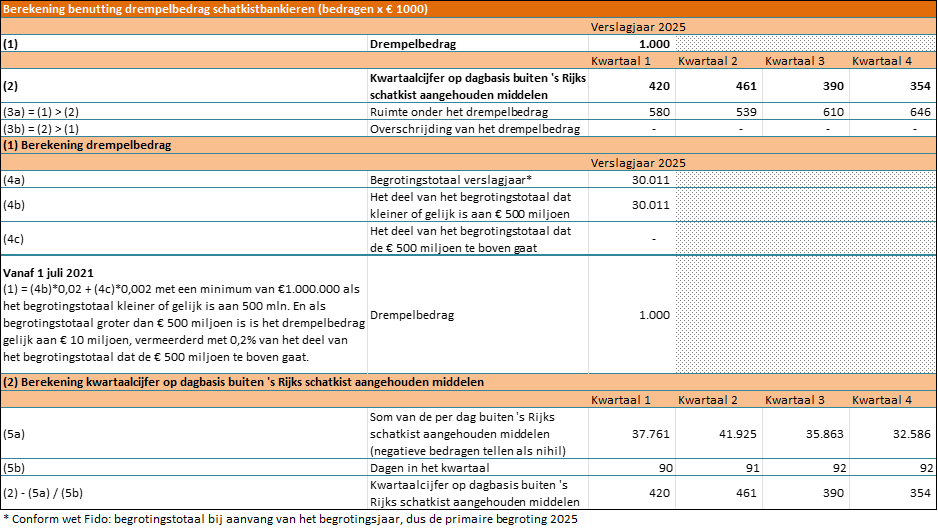
Op 15 december 2013 is de wet Verplicht Schatkistbankieren van kracht geworden. Dit houdt in dat decentrale overheden hun overtollige middelen (gelden op rekening-courant bij de bank boven een bepaald drempelbedrag) aan moeten houden bij het Ministerie van Financiën (de schatkist). Het doel hiervan is het verlagen van de EMU-schuld van de collectieve sector. Doordat de decentrale overheden hun tijdelijk overtollige gelden aanhouden in de schatkist, wordt de externe financieringsbehoefte van het Rijk verminderd. De gemeenten hebben een rekening-courant bij de schatkist waar gelden op aangehouden kunnen worden. Voor Oostzaan is het zogenaamde drempelbedrag €1.000.000.

Per kwartaal mag het totaal van alle liquide middelen op de diverse bankrekeningen en in kas niet boven dit bedrag uitkomen.

Uit onderstaande berekeningen per kwartaal blijkt dat de gemeente Oostzaan het maximum drempelbedrag niet heeft overschreden.

Liquide middelen

Het saldo van de liquide middelen bestaat uit de volgende componenten:

 Liquide middelen Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Kassaldi 6.929 4.704
Banksaldi 159.863 33.696
Totaal 166.792 38.401

Overlopende activa

De post overlopende activa kan als volgt worden onderscheiden:

Overlopende activa Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Overige nog te ontvangen en vooruitbetaalde bedragen die t.l.v. volgende begrotingsjaren komen 321.403

211.867

Onderhanden werk: nog te ontvangen en af te rekenen kosten inzake projecten

57.472

67.162

Voorfinanciering uitkeringen met specifiek doel: nog te ontvangen bedragen van het Rijk

2.224.268

179.196

Voorfinanciering uitkeringen met specifiek doel: nog te ontvangen bedragen van overige Ned. overheidslichamen

0

32.470

Totaal
2.603.143 490.695

De in de balans opgenomen post "Overige nog te ontvangen en vooruitbetaalde bedragen die t.l.v. volgende begrotingsjaren komen" kan als volgt worden gespecificeerd:

Overige nog te ontvangen en vooruitbetaalde bedragen die t.l.v. volgende begrotingsjaren komen Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Vooruitbetaalde kosten 21.441 0
Nog te ontvangen transitorische posten 298.762 209.038
Voorschotten sociale zaken 1.200 2.829
Totaal 321.403 211.867

De in de balans opgenomen post "Onderhanden werk: nog te ontvangen en af te rekenen kosten inzake projecten" kan als volgt worden gespecificeerd:

Complex
 Boekwaarde 31-12-2024 Opbrengsten 2025 Uitgaven 2025 Winstnames 2025  Boekwaarde 31-12-2025
Project Lishof 9.306 0 0 -9.306 0
Project Radio 9 terrein 37.137 0 20.335 0 57.472
Project Derlagehof 8.288 0 -8.288 0 0
Project Noordeinde 44 5.711 0   -5.711 0
Project Noordeinde 75-77 6.720 0   -6.720 0
Totaal 67.162 0 12.047 -21.737 57.472

De in de balans opgenomen post "Voorfinanciering uitkeringen met specifiek doel: nog te ontvangen bedragen van het Rijk" kan als volgt worden gespecificeerd: 

Voorfinanciering uitkeringen met specifiek doel: nog te ontvangen bedragen van het Rijk Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
SPUK Toeslagenaffaire 110.376 179.196
SPUK Opvang ontheemden Oekraïne* 2.113.892 0
Totaal 2.224.268 179.196

* Per eind 2024 stond SPUK Opvang ontheemden Oekraïne gerubriceerd onder "Voorfinanciering uitkeringen met specifiek doel: ontvangen van het Rijk", per eind 2025 staat het onder "Voorfinanciering uitkeringen met specifiek doel: nog te ontvangen bedragen van het Rijk".

De in de balans opgenomen post "Voorfinanciering uitkeringen met specifiek doel: nog te ontvangen bedragen van overige Ned. overheidslichamen" kan als volgt worden gespecificeerd: 

Voorfinanciering uitkeringen met specifiek doel: nog te ontvangen bedragen van overige Ned. overheidslichamen Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
SPUK Natuurlijk isoleren* 0 32.470
Totaal 0 32.470

* Per eind 2024 stond SPUK Natuurlijk isoleren gerubriceerd onder "Voorfinanciering uitkeringen met specifiek doel: nog te ontvangen bedragen van overige Ned. overheidslichamen", per eind 2025 staat het onder "Voorfinanciering uitkeringen met specifiek doel: ontvangen van overige Nederlandse overheidslichamen".

PASSIVA

Terug naar navigatie - Toelichting op de balans - PASSIVA

Eigen vermogen

Het in de balans opgenomen eigen vermogen bestaat uit de volgende posten:

Eigen vermogen Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Algemene reserve 4.729.941 4.297.927
Bestemmingsreserves 6.078.505 5.471.157
Totaal reserves 10.808.446 9.769.085
Resultaat 611.013 694.348
Totaal
11.419.460 10.463.433


Stand van de reserves

Terug naar navigatie - Toelichting op de balans - Stand van de reserves
RESERVES Saldo 1 januari 2025 Toevoegingen 2025 Resultaatbestemming 2024 Rentetoerekening 2025 Onttrekkingen 2025 Verminderingen i.v.m. afschrijvingen op activa Saldo 31 december 2025
Algemene reserve 4.297.927 205.264 226.750 0 0 0 4.729.941
Totaal Algemene reserve 4.297.927 205.264 226.750 0 0 0 4.729.941
Bestemmingsreserve Sociaal Domein 349.782 166.449 21.944 0 0 0 538.175
Egalisatiereserve baggeren 192.909 91.701 0 0 0 0 284.610
Reserve aanbesteding datacenter 25.877 0 0 0 -25.877 0 0
Reserve afkoop onderhoud begraafplaats 139.495 0 0 0 -17.954 0 121.541
Reserve Asielzoekers 0 25.464 20.000 0 0 0 45.464
Reserve Avant fietsbrug en fietstunnel 25.000 0 0 0 0 0 25.000
Reserve bestuurlijke toekomst 20.000 0 0 0 -20.000 0 0
Reserve BOA 30.145 0 72.082 0 0 0 102.227
Reserve Co-financiering Uitbreid.bibliotheekvoorz. (Spuk) 65.236 0 0 0 0 0 65.236
Reserve Diversiteitsagenda en Participatieagenda 3.250 0 0 0 0 0 3.250
Reserve duurzaamheid 431.328 0 0 0 0 0 431.328
Reserve Gezond opgroeien 10.000 0 0 0 -10.000 0 0
Reserve IHP (Integraal Huisvestingsplan) Onderwijs 7.264 0 0 0 -7.264 0 0
Reserve infrastructuur 63.278 0 0 0 0 0 63.278
Reserve inrichting theaterzaal 74.000 18.500 0 0 0 0 92.500
Reserve jongerenbeleid 6.500 0 0 0 0 0 6.500
Reserve kwaliteitszorg 8.000 0 0 0 -8.000 0 0
Reserve Nog uit te voeren werken 0 0 10.000 0 0 0 10.000
Reserve noodfonds inflatiearmoede 209.890 0 0 0 -95.083 0 114.807
Reserve Oekraïne 2.334.354 0 0 0 0 0 2.334.354
Reserve omgevingswet 685.875 0 0 0 -17.566 0 668.309
Reserve onderhoud bruggen 167.480 81.034 0 0 0 0 248.514
Reserve projecten en openbaar groen 365.443 0 150.000 0 0 0 515.443
Reserve Robuust rechtsbeschermingssysteem 43.533 0 0 0 -43.533 0 0
Reserve spitscamera inrijverbod 50.000 0 0 0 0 0 50.000
Reserve sport 15.000 0 0 0 0 0 15.000
Reserve sporttoestellen de greep 16.000 4.000 0 0 0 0 20.000
Reserve Veilig wonen (politieke ambtsdragers) 14.124 7.062 0 0 0 0 21.186
Reserve Verkeersbeleid 15.000 0 0 0 0 0 15.000
Reserve verkiezingen 24.257 37.199 0 0 -4.795 0 56.661
Reserve Volkshuisvesting 0 0 25.000 0 0 0 25.000
Reserve wachtgeld wethouders 41.587 0 0 0 -41.587 0 0
Reserve Wegen 0 0 150.000 0 0 0 150.000
Reserve Wet goed verhuurderschap 6.926 0 0 0 0 0 6.926
Reserve Wet Kwaliteitsborging bouw 29.625 0 8.572 0 0 0 38.197
Reserve Wonen op vaders erf 0 0 10.000 0 0 0 10.000
Totaal Bestemmmingsreserves 5.471.157 431.409 467.598 0 -291.659 0 6.078.505
Totaal reserves 9.769.085 636.673 694.348 0 -291.659 0 10.808.447
3-Jul-2026

Toelichting op mutaties in reserves 2025

Terug naar navigatie - Toelichting op de balans - Toelichting op mutaties in reserves 2025

Onder "bestemming resultaat vorig boekjaar" staat de verdeling van het rekeningresultaat 2024, zoals deze is vastgesteld bij de jaarstukken 2024.

De mutaties op de hierboven genoemde reserves zijn toegelicht in de programma's.

Het verloop van de Algemene reserve is in 2025 als volgt:

Algemene reserve per 01-01-2025 4.297.927
Bij: toevoeging conform begroting i.v.m. verhogen weerstandsratio 205.264
Bij: rekeningresultaat conform resultaatbepaling 2024 226.750
Algemene reserve per 31-12-2025, exclusief het rekeningresultaat 2025 4.729.941

Voorzieningen

Terug naar navigatie - Toelichting op de balans - Voorzieningen

Voorzieningen behoren tot het vreemd vermogen (schulden) van de gemeente. Voorzieningen worden gewaardeerd op de contante waarde c.q. het nominale bedrag van de betrokken verplichting c.q. het voorzienbare verlies. De vorming van een voorziening, dan wel een dotatie aan een reeds bestaande voorziening als de last wordt in het betreffende boekjaar verantwoord. Alle aanwendingen aan voorzieningen zijn rechtstreeks ten late van de voorziening gebracht en in het verslagjaar niet ten laste van de exploitatie verantwoord. Aan voorzieningen ter egalisatie van (onderhouds)lasten van kapitaalgoederen over meerdere begrotingsjaren ligt een actueel (beheer)plan ten grondslag. Uitgevoerd achterstallig onderhoud is daarbij ten laste gebracht van de exploitatie.  


Voorzieningen voor verplichtingen Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Pensioenvoorziening 1.614.231 1.445.645
Voorziening afval 0 103.325
Voorziening egalisatie riolering 1.496.535 1.328.338
Voorziening meerjarenonderhoudsplannen 439.751 487.252
Voorziening verlofsparen 0 0
Voorziening bestuurlijke boete 10.000 210.400
Totaal 3.560.516 3.574.961


Het verloop van de voorzieningen in 2025 wordt in onderstaand schema weergegeven:

Voorzieningen Saldo 01-01-2025 Toevoegingen
2025
Vrijgevallen 
2025
Aanwendingen
2025
 Saldo 31-12-2025
A. Voorzieningen ter egalisering van de kosten (onderhoudsvoorzieningen)
         
Meerjarenonderhoudsplannen 487.252 159.155 0 206.656 439.751
Totaal 487.252 159.155 0 206.656 439.751
           
B. Voorzieningen voor verplichtingen, verliezen en risico's          
Voorziening pensioenen 1.445.645 229.708 0 61.122 1.614.231
Voorziening verlofsparen 0 0 0 0 0
Voorziening bestuurlijke boete 210.400 0 200.400 0 10.000
Totaal 1.656.045 229.708 200.400 61.122 1.624.231
           
C. Voorzieningen voor bijdragen aan toekomstige vervangingsinvesteringen waarvoor een heffing wordt geheven
         
Voorziening egalisatie riolering 1.328.338 168.197 0 0 1.496.535
Voorziening afval 103.326 0 0 103.326 0
Totaal 1.431.664 168.197 0 103.326 1.496.535
           
Totaal 3.574.961 557.060 200.400 371.104 3.560.516

Toelichting:

  • Voorziening egalisatie riolering:
    Conform de voorschriften van de BBV wordt jaarlijks het voordeel op het product riolering toegevoegd aan deze voorziening.
  • Voorziening Afval:
    In 2017 is deze voorziening gevormd. Deze voorziening is bestemd voor onderzoeken in het kader van afvalreductie en VANG doelstelling. In 2025 is de voorziening gebruikt voor het aanschaffen van de ondergrondse containers.
  • Meerjarenonderhoudsplannen: in 2023 zijn meerjarenonderhoudsplannen opgesteld, deze zullen conform deze plannen worden uitgevoerd. 
  • Voorziening pensioenen: Jaarlijks wordt de hoogte van deze voorziening opnieuw bepaald, om uiteindelijk het doel-vermogen te bereiken, om aan de pensioenverplichting van onze oud-bestuurders te kunnen voldoen. Om de overgang van APPA naar ABP te kunnen verwezenlijken is er een  hogere dekkingsgraad toegepast, hierdoor is er een hoge toevoeging aan de voorziening benodigd.
  • Voorziening verlofsparen: Jaarlijks wordt de hoogte van deze voorziening opnieuw bepaald, in 2025 is er geen voorziening verlofsparen benodigd.
  • Voorziening bestuurlijke boete: de voorziening is gevormd voor eventuele nagekomen kosten. De verwachting dat er hoge kosten zullen komen is beperkt tot €10.000, de rest is vrijgevallen ten gunste van het resultaat.

Vaste schulden met een looptijd langer dan één jaar

Terug naar navigatie - Toelichting op de balans - Vaste schulden met een looptijd langer dan één jaar

De vaste schulden zijn gewaardeerd tegen de nominale waarde (hoofdsom) verminderd met het totaal van de gedane aflossingen. De vaste schulden hebben een rentetypische looptijd van één jaar of langer.

De onderverdeling van de in de balans opgenomen langlopende schulden is als volgt:

Schulden langer dan één jaar Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Binnenlandse banken en overige financiële instellingen 27.945.600 28.865.200
Waarborgsommen 11.613 11.613
Totaal 27.957.213 28.876.813

Waarborgsommen

Dit bedrag is opgebouwd uit ontvangen waarborgsommen conform de diverse huurcontracten.

Vlottende passiva

Terug naar navigatie - Toelichting op de balans - Vlottende passiva

Onder de netto vlottende schulden korter dan één jaar zijn opgenomen:

Vlottende passiva Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Crediteuren 78.695 1.685.819
Schulden aan openbare lichamen 2.617.991 649.538
Te betalen pensioenpremies 6.275 5.629
Te betalen belastingen 38.930 10.989
Banksaldi 252 286
ZorgNed 0 320.635
Sociale Zaken 0 2.786
Totaal 2.742.143 2.675.682


Overlopende passiva

De in de balans opgenomen korte schulden kunnen als volgt gespecificeerd worden:

Overlopende passiva Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Grondgebonden mutaties 817.738 566.450
Overige vooruitontvangen bedragen die t.b.v. de volgende begrotingsjaren komen  1.187.039 1.026.952
Voorfinanciering uitk. met specifiek doel: ontvangen van Europese overheidslichamen 0 6.311
Voorfinanciering uitkeringen met specifiek doel: ontvangen van het Rijk 2.745.966 3.146.612
Voorfinanciering uitkeringen met specifiek doel: ontvangen van overige Nederlandse overheidslichamen 452.330 224.962
Verplichtingen die een volgend jaar tot betaling komen 1.753.333 0
Totaal
6.956.406 4.971.287

De in de balans opgenomen post "Grondgebonden mutaties" kan als volgt worden gespecificeerd:

Complex
 Boekwaarde 31-12-2024 Opbrengsten   2025 Uitgaven 2025 Winstnames 2025  Boekwaarde 31-12-2025
Terrein voetbalkooi Dr. Boomstraat 206.673 40.833 50.678 0 196.828
Ambacht 40 24.344 0 36 24.308 0
Noordeinde 65 44.827 14.000 1 58.826 0
Watercompensatie Kerkstraat 290.606 375.000 44.696 0 620.910
Totaal 566.450 429.833 
95.411 83.134 817.738

De in de balans opgenomen post "Overige vooruitontvangen bedragen die t.b.v. de volgende begrotingsjaren komen" kan als volgt worden gespecificeerd:

Overige vooruitontvangen bedragen die t.b.v. de volgende begrotingsjaren komen  Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Nog te betalen kosten 245 2.533
Nog te betalen kosten BBZ 42.122 49.525
Nog te betalen rente 198.841 205.123
Nog te betalen transitorische posten 874.491 762.237
Nog te betalen sociale premies/ personeelskosten 1.658 2.225
BTW aangiften 69.682 5.309
Totaal 1.187.039 1.026.952

De in de balans opgenomen post "Voorfinanciering uitkeringen met specifiek doel: ontvangen van Europese overheidslichamen" kan als volgt worden gespecificeerd:

Voorfinanciering uitkeringen met specifiek doel: ontvangen van Europese overheidslichamen Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Nog te besteden ESF-subsidies 0 6.311
Totaal 0 6.311

De in de balans opgenomen post "Voorfinanciering uitkeringen met specifiek doel: ontvangen van het Rijk" kan als volgt worden gespecificeerd: 

Voorfinanciering uitkeringen met specifiek doel: ontvangen van het Rijk Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
SPUK Onderwijsroute 21.459 8.669
SPUK (G)OAB Onderwijsachterstandenbeleid 163.081 124.119
SPUK NPO Gelden 29.652 45.882
SPUK Aanpak Energiearmoede 83.107 130.088
SPUK ISV gelden 13.884 13.884
SPUK Lokale Aanpak Isolatie 537.923 381.124
SPUK TOZO gelden (Corona) 26.959 64.145
SPUK Opvang ontheemden Oekraïne* 0 837.308
SPUK Inburgeringsvoorzieningen 248.270 232.870
SPUK GALA Brede SPUK 118.206 96.507
SPUK Stimulering Sport 47.212 20.638
SPUK CDOKE Klimaat en Energiebeleid 636.020 371.185
SPUK bibliotheekvoorzieningen 248.916 248.916
DUMAVA Kerkbuurt 4 242.238 242.238
DUMAVA Begoniastraat 329.039 329.039
Totaal 2.745.966 3.146.612

* Per eind 2024 stond SPUK Opvang ontheemden Oekraïne gerubriceerd onder "Voorfinanciering uitkeringen met specifiek doel: ontvangen van het Rijk", per eind 2025 staat het onder "Voorfinanciering uitkeringen met specifiek doel: nog te ontvangen bedragen van het Rijk".

De in de balans opgenomen post "Voorfinanciering uitkeringen met specifiek doel: ontvangen van overige Nederlandse overheidslichamen" kan als volgt worden gespecificeerd: 

Voorfinanciering uitkeringen met specifiek doel: ontvangen van overige Nederlandse overheidslichamen Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Sisa Regiodeal ZaanIJ 400.860 197.030
REP Regionaal Energiebesparingsprogramma woningen 0 22.833
SPUK Natuurlijk isoleren* 45.655 0
Cocensus 5.815 5.099
Totaal 452.330 224.962

* Per eind 2024 stond SPUK Natuurlijk isoleren gerubriceerd onder "Voorfinanciering uitkeringen met specifiek doel: nog te ontvangen bedragen van overige Ned. overheidslichamen", per eind 2025 staat het onder "Voorfinanciering uitkeringen met specifiek doel: ontvangen van overige Nederlandse overheidslichamen".

Verplichtingen die een volgend jaar tot betaling komen Boekwaarde per 31-12-2025 Boekwaarde per 31-12-2024
Transitorische posten* 1.753.333 0
Totaal 1.753.333 0

*Facturen met factuurdatum 2026 die betrekking hebben op 2025

Waarborgen en afgegeven garanties

Terug naar navigatie - Toelichting op de balans - Waarborgen en afgegeven garanties

Buiten de balanstelling wordt het totaal aan afgegeven gewaarborgde geldleningen opgevoerd. Het betreft een overzicht van verstrekte waarborgen en garanties aan natuurlijke- en rechtspersonen, welke door de gemeente Oostzaan gewaarborgd zijn. Dit overzicht kan als volgt worden opgesteld:

Waarborgen en garanties Oorspronkelijk bedrag Stand per 31-12-2024 Percentage Boekwaarde 31-12-2025
Geldleningen overig 2.378.985 1.509.398 100% 1.509.398
Geldleningen WSW voor 1-8-2021 35.340.058 10.601.586 50% 10.048.928
Geldleningen WSW na 1-8-2021 1.173.375.000 2.465.000 0.1-100% 2.465.000
Totaal 1.211.094.044 14.575.983   14.023.326

NB. Van de garantstellingen zijn niet van alle banken de oorspronkelijke hoofdsaldi beschikbaar, en ook niet alle overzichten van afgegeven gemeentegaranties met betrekking tot de restschuld worden door alle financiële instellingen verstrekt. Hierbij zijn wij uitgegaan van het oorspronkelijk verstrekte leningen. 

Niet uit de balans blijkende verplichtingen

Terug naar navigatie - Toelichting op de balans - Niet uit de balans blijkende verplichtingen

Langlopende contracten van materiële omgang
Gemeente Oostzaan heeft bij de belangrijkste leveranciers volgens de spend-analyse voor een bedrag van €3.685.630 aan verplichtingen uitstaan.


Overzicht verbonden partijen met opzegtermijnen

Verbonden partij Jaarlijkse verplichting
volgens begroting T=1 (€)
Opzegtermijn
Gemeenschappelijke Regeling OVER-gemeenten  €8.904.958 1 januari van enig kalenderjaar met inachtneming van een opzegtermijn van ten minste twee volle kalenderjaren
Gemeenschappelijke regeling Veiligheidsregio Zaanstreek-Waterland €980.382 Uittreding van gemeenten uit deze regeling is slechts mogelijk na wijziging van de indeling van gemeenten in regio’s als bedoeld in artikel 8 van de Wvr.
Gemeenschappelijke Regeling GGD Zaanstreek-Waterland €611.656 Uittreding van gemeenten uit deze regeling is slechts mogelijk na wijziging van de indeling van gemeenten in regio’s als bedoeld in artikel 8 van de Wvr. De uitredende gemeente is verplicht om de eigen bijdrage, zoals is vastgesteld in de begroting van het eerstvolgende jaar na uittreding, gedurende twee jaar na uittreding te betalen. 
Gemeenschappelijke regeling Twiske-Waterland €21.156 Met ingang van het derde kalenderjaar volgend op de toezending van het betreffende besluit van de uittredende deelnemer aan het algemeen bestuur
Gemeenschappelijke Regeling Omgevingsdienst IJmond €149.000 Op 1 januari, nadat de uittredingstermijn van drie jaar is verstreken.
Gemeenschappelijke regeling Vervoerregio Amsterdam €0 Op 1 januari van een kalenderjaar, met dien verstande dat er minimaal twee volledige kalenderjaren zitten tussen het besluit tot uittreding en de datum waarop de uittreding wordt geëffectueerd.
Gemeenschappelijke regeling Cocensus €254.000 1 jaar
Stichting Regionaal Inkoopbureau IJmond en Kennemerland (RIJK) €64.042 Bij beëindiging van de overeenkomst kunnen (elk der) partijen deze overeenkomst per (het) einde van een kalenderjaar opzeggen met inachtneming van een opzegtermijn van 2 jaar.


Rekening courant
Gemeente Oostzaan heeft een krediet van €1.700.000 in rekening-courant bij de BNG-bank.

Programmarekening 2025

Overzicht van baten en lasten

Terug naar navigatie - Programmarekening 2025 - Overzicht van baten en lasten
Exploitatie Rekening 2024 Begroting 2025 Begroting 2025 incl.wijz. Rekening 2025 Afwijking budget 2025
01 Dienstverlening
Lasten 1.834.833 1.919.379 1.933.330 1.904.129 -29.201
Baten 1.130.711 453.478 587.429 708.755 121.326
Totaal 01 Dienstverlening -704.122 -1.465.901 -1.345.901 -1.195.373 150.528
02 Ruimtelijke ordening
Lasten 626.298 558.831 627.305 1.036.313 409.008
Baten 121.047 90.000 90.000 348.524 258.524
Totaal 02 Ruimtelijke ordening -505.251 -468.831 -537.305 -687.789 -150.484
03 Sociaal domein
Lasten 15.173.079 9.253.589 15.018.291 16.489.685 1.471.394
Baten 6.380.100 2.713.973 7.707.428 9.250.188 1.542.760
Totaal 03 Sociaal domein -8.792.979 -6.539.616 -7.310.863 -7.239.497 71.366
04 Maatschappelijke participatie
Lasten 1.885.220 1.774.824 1.845.004 1.772.795 -72.209
Baten 400.759 131.117 145.647 165.297 19.650
Totaal 04 Maatschappelijke participatie -1.484.462 -1.643.707 -1.699.357 -1.607.497 91.860
05 Leefomgeving
Lasten 9.817.024 9.690.465 10.000.481 10.415.779 415.298
Baten 4.896.960 4.707.709 5.185.529 6.100.407 914.878
Totaal 05 Leefomgeving -4.920.064 -4.982.756 -4.814.952 -4.315.373 499.579
06 Bestuur en organisatie
Lasten 6.716.083 6.813.620 6.080.733 6.401.631 320.898
Baten 21.497.495 20.663.849 21.702.544 22.403.187 700.643
Totaal 06 Bestuur en organisatie 14.781.412 13.850.229 15.621.811 16.001.556 379.745
Gerealiseerd saldo baten minus lasten -1.625.465 -1.250.582 -86.567 956.027 1.042.594
40 Mutaties in reserves
Stortingen 2.260.759 838.295 991.837 1.331.021 339.184
Onttrekkingen 4.580.572 16.000 1.449.853 986.007 -463.846
Totaal 40 Mutaties in reserves 2.319.813 -822.295 458.016 -345.014 -803.030
Gerealiseerd saldo mutatie in reserve 2.319.813 -822.295 458.016 -345.014 -803.030

Overzicht van baten en lasten 2024 en primaire begroting 2025

Terug naar navigatie - Programmarekening 2025 - Overzicht van baten en lasten 2024 en primaire begroting 2025
Programma Bedrag werkelijk uitgaven 2024 Bedrag werkelijk inkomsten 2024 Bedrag werkelijk saldo 2024 Bedrag primair begroot uitgaven 2025 Bedrag primair begroot inkomsten 2025 Bedrag primair begroot saldo 2025
01 Dienstverlening 1.834.833 1.130.711 -704.122 1.919.379 453.478 -1.465.901
02 Ruimtelijke ordening 626.298 121.047 -505.251 558.831 90.000 -468.831
03 Sociaal domein 15.173.079 6.380.100 -8.792.979 9.253.589 2.713.973 -6.539.616
04 Maatschappelijke participatie 1.885.220 400.759 -1.484.462 1.774.824 131.117 -1.643.707
05 Leefomgeving 9.817.024 4.896.960 -4.920.064 9.690.465 4.707.709 -4.982.756
06 Bestuur en organisatie 6.716.083 21.497.495 14.781.412 6.813.620 20.663.849 13.850.229
Gerealiseerd totaal van baten en lasten 36.052.538 34.427.073 -1.625.465 30.010.708 28.760.126 -1.250.582
40 Mutaties in reserves 2.260.759 4.580.572 2.319.813 838.295 16.000 -822.295
Gerealiseerd totaal van baten en lasten 1.566.411 4.580.572 2.319.813 838.295 16.000 -822.295
Gerealiseerd resultaat 37.618.949 39.007.645 694.348 30.849.003 28.776.126 -2.072.877
3-Jul-2026

Overzicht van baten en lasten begroting 2025 inclusief begrotingswijzigingen en jaarrekeningcijfers 2025

Terug naar navigatie - Programmarekening 2025 - Overzicht van baten en lasten begroting 2025 inclusief begrotingswijzigingen en jaarrekeningcijfers 2025
Programma Begroot incl. wijz. uitgaven 2025 Begroot incl. wijz. inkomsten 2025 Begroot incl. wijz. saldo 2025 Bedrag werkelijk uitgaven 2025 Bedrag werkelijk inkomsten 2025 Bedrag werkelijk saldo 2025 Verschil begr/werk 2025 Voordelig/ nadelig
01 Dienstverlening 1.933.330 587.429 -1.345.901 1.904.129 708.755 -1.195.373 150.528 voordelig
02 Ruimtelijke ordening 627.305 90.000 -537.305 1.036.313 348.524 -687.789 -150.484 nadelig
03 Sociaal domein 15.018.291 7.707.428 -7.310.863 16.489.685 9.250.188 -7.239.497 71.366 voordelig
04 Maatschappelijke participatie 1.845.004 145.647 -1.699.357 1.772.795 165.297 -1.607.497 91.860 voordelig
05 Leefomgeving 10.000.481 5.185.529 -4.814.952 10.415.779 6.100.407 -4.315.373 499.579 voordelig
06 Bestuur en organisatie 6.080.733 21.702.544 15.621.811 6.401.631 22.403.187 16.001.556 379.745 voordelig
Gerealiseerd totaal van baten en lasten 35.505.144 35.418.577 -86.567 38.020.331 38.976.358 956.027 1.042.594
40 Mutaties in reserves 1.306.780 1.764.796 458.016 1.331.021 986.007 -345.014 -803.030 nadelig
Gerealiseerd totaal van baten en lasten 1.306.780 1.764.796 458.016 1.331.021 986.007 -345.014 -803.030
Gerealiseerd resultaat 36.811.924 37.183.373 371.449 39.351.352 39.962.366 611.013 239.564 voordelig
3-Jul-2026

Begrotingsafwijkingen en rechtmatigheid

Terug naar navigatie - Begrotingsafwijkingen en rechtmatigheid - Begrotingsafwijkingen en begrotingsrechtmatigheid

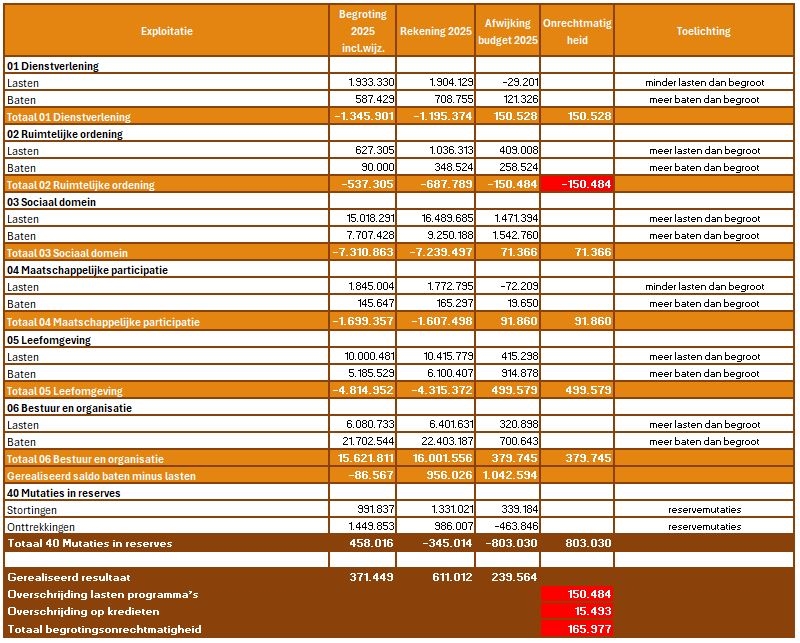
In onderstaande tabel zijn de begrotingsoverschrijdingen per programma uiteengezet en toegelicht. De begrotingsoverschrijdingen betreft het verschil tussen de werkelijke lasten en de (gewijzigde)begroting. De bedragen van deze begroting zijn inclusief de wijzigingen van het Voorjaarsbericht, Najaarsbericht en eventuele andere begrotingswijzigingen. Door middel van het vaststellen van de jaarrekening worden de overschrijdingen door uw raad geaccepteerd. 

Rechtmatigheidsverantwoording

Terug naar navigatie - Begrotingsafwijkingen en rechtmatigheid - Rechtmatigheidsverantwoording

Verantwoordelijkheid college van burgemeester en wethouders
De baten en lasten alsmede de balansmutaties moeten getrouw in de jaarrekening worden opgenomen. Uit het getrouw opnemen van de baten en lasten alsmede de balansmutaties, blijken een drietal rechtmatigheidscriteria niet expliciet. Dit betreffen het begrotings-, voorwaarden-, en misbruik- en oneigenlijk gebruik criterium. In deze rechtmatigheidsverantwoording licht het college van burgemeester en wethouders toe in hoeverre bij de in de jaarrekening verantwoorde baten en lasten, alsmede de balansmutaties het begrotings-, voorwaarden-, en misbruik- en oneigenlijk gebruik criterium zijn nageleefd. Dit houdt in dat de verantwoorde baten en lasten, alsmede de balansmutaties in overeenstemming zijn met door de raad vastgestelde kaders zoals de begroting en verordeningen en met bepalingen in de relevante wet- en regelgeving. Bij de waarderingsgrondslagen in de jaarrekening is het door de raad op 11 december 2025 vastgestelde normenkader van de relevante wet- en regelgeving verder toegelicht.

Deze verantwoording hanteert een grensbedrag omdat alleen de van belang zijnde aspecten in de verantwoording hoeven te worden betrokken. Deze grens is door de raad bepaald en bedraagt 2% van de totale lasten exclusief toevoegingen aan de reserves en is daarmee vastgesteld op €760.407 (2% x €38.020.331). De grondslag voor deze verantwoording is de Kadernota Rechtmatigheid 2025 van de Commissie BBV van september 2025.

Bevindingen
Het college stelt vast dat de omvang van de in deze jaarrekening verantwoorde baten en lasten alsmede de balansmutaties die niet rechtmatig tot stand zijn gekomen bedrag €408.420 bedraagt. Dit is lager dan de daarvoor gestelde grens van €760.407 (2% x €38.020.331). Van de niet rechtmatig tot stand gekomen verantwoorde baten en lasten alsmede de balansmutaties is volgens het college overigens een bedrag van €0 acceptabel op basis van door de gemeenteraad vastgestelde afspraken. De geconstateerde afwijkingen betreffen:

Begrotingscriterium  
1A Overschrijding lasten programma’s €150.484
1B. Overschrijding investeringsbudgetten  €15.493
2. Ongeautoriseerde reservemutaties  €0
3. Overschrijding van baten en/of onderschrijding van lasten en baten die niet tijdig tot een begrotingswijziging hebben geleid of te laat aan het algemeen bestuur zijn gemeld. €0
Totaal begrotingsonrechtmatigheden €165.977
4. Totaal van de begrotingsonrechtmatigheden dat past binnen het vooraf vastgestelde beleid en daarmee vooraf als acceptabel is geduid vermelden en verwijzen naar dit vooraf vastgestelde beleid.
De niet-acceptabele begrotingsonrechtmatigheden worden inhoudelijk in de rechtmatigheidsverantwoording en in de paragraaf bedrijfsvoering toegelicht
€0

€165.977
Voorwaardencriterium  
 5. Inkopen ten onrechte niet Europees aanbesteed (inhoudelijk hier toelichten en in de paragraaf bedrijfsvoering). €242.443
   
M&O criterium  
6. Geen bevindingen €0
   
Totaal onrechtmatigheden €408.420
Waarvan acceptabel €0
Waarvan niet-acceptabel €408.420

In de paragraaf bedrijfsvoering is op basis van de Kadernota rechtmatigheid van de commissie BBV en op basis van de afspraken met de raad aanvullende informatie opgenomen over de financiële rechtmatigheid. In deze paragraaf heeft het college ook beschreven welke actie hij onderneemt om vermelde afwijkingen in de toekomst te voorkomen. 

Gerealiseerde algemene dekkingsmiddelen

Terug naar navigatie - Gerealiseerde algemene dekkingsmiddelen - Gerealiseerde algemene dekkingsmiddelen

Het overzicht van de Algemene dekkingsmiddelen bestaat uit de volgende componenten: 

  • lokale heffingen
  • algemene uitkering
  • dividend
  • saldo van de financieringsfunctie
  • overige algemene dekkingsmiddelen
  • inzet post onvoorzien

Lokale heffingen
Hieronder het overzicht van de lokale heffingen:


Gemeentelijke belastingen 
Begroting 2025 
(incl. wijzigingen)
Rekening 2025
OZB-woningen 1.983.818 1.992.278
OZB niet-woningen gebruikers en eigenaren 863.956 883.647
Roerende woon- en bedrijfsruimten 7.000 7.534
Precariobelasting  0  0
Hondenbelasting  36.993 36.031
Toeristenbelasting  391.876 460.434
Totaal belastingen 3.283.643 3.379.924

Werkelijke baten en lasten uit hoofde van lokale heffingen, waarvan de besteding niet gebonden is wijken ten opzichte van de begroting af met een bedrag van per saldo €28.151.
Dit betreft voornamelijk een aanpassing op areaaluitbreiding op de OZB. De stijging in het aantal overnachtingen voor de toeristenbelasting levert een extra inkomst op van €68.558. 
De aanslag toeristenbelasting 2025 wordt opgelegd in 2026 na de ontvangst van de vastgestelde nachtregisters.

Algemene uitkering
Van alle gemeenten wordt verwacht dat in de jaarrekening over het verslagjaar 2025 de uitkering van het gemeentefonds wordt opgenomen conform de laatst gepubliceerde accresmededeling, zijnde de decembercirculaire 2025. 

Algemene uitkering Raming begrotingsjaar
Realisatie begrotingsjaar
Algemene uitkering 2025 18.208.901 18.270.708
Afwikkeling 2024 0 -137.555
  18.208.901 18.082.573

De hierboven genoemde cijfers zijn afgestemd op de decembercirculaire 2025. Het accres, waarop de gepresenteerde cijfers zijn berekend, kan wijzigen in de meicirculaire 2026. Bij het opstellen van de jaarrekeningcijfers 2025 is hiermee nog geen rekening gehouden.

Dividend
Dividenden zijn verantwoord in het jaar waarin het besluit tot toekenning van het dividend door de Algemene vergadering van de vennootschap is genomen. Deze baten laten zich als volgt specificeren:

Dividend Raming begrotingsjaar
Realisatie begrotingsjaar
Bank Nederlandse gemeenten 60.000 70.184
EZW 50.000 55.867
Totaal 110.000 272.112

Saldo financieringsfunctie
Het saldo van de financieringsfunctie bestaat uit de ontvangen rentebaten over de uitzettingen, alsmede de betaalde rentelasten over de aangegane leningen en over de aangetrokken middelen in rekeningcourant. Voornoemde baten en lasten laten zich als volgt specificeren:

Saldo financieringsfunctie Raming begrotingsjaar
Realisatie begrotingsjaar
Rentelasten 578.231 581.646
  578.231 581.646

Post Onvoorzien
Op de post "onvoorzien" staat het algemene budget voor onvoorziene uitgaven. Het saldo van de post onvoorzien bedraagt €0. Dit bedrag is op nihil vastgesteld in de begroting 2025.

Overzicht van incidentele baten en lasten

Terug naar navigatie - Overzicht van incidentele baten en lasten - Overzicht van incidentele baten en lasten


Incidentele baten en lasten zijn baten en lasten die zich maximaal drie jaar achtereen voordoen.

In de jaarstukken 2025 zijn de volgende incidentele bedragen verwerkt:

Programma Baten 2025 Lasten 2025
Programma 1 Dienstverlening 0 0
Programma 2 Ruimtelijke ontwikkeling 65.177 179.811
Programma 3 Sociaal domein 0 27.258
Programma 4 Maatschappelijke participatie: sport, welzijn en onderwijs 11.370 -23.494
Programma 5 Leefomgeving 955.112 146.393
Programma 6 Bestuur en organisatie 200.400 93.222
Saldo incidenteel programma 1 t/m 6 1.232.059 423.190
Programma 40 Mutaties in reserves 986.007 1.331.021
Saldo incidenteel inclusief mutaties in reserves 2.218.066 1.754.211
Saldo incidenteel inclusief mutaties in reserves 463.855  

Toelichting

Programma 2
De incidentele baten betreffen de projecten de Herontwikkeling van de Voetbalkooi aan de Dr. Boomstraat en de vrijval van het project de Ambacht. De incidentele lasten betreffen diverse projecten zoals de Watercompensatie Kerstraat, Herontwikkeling Rietkraag, Kattenasiel Zuideinde en doorbelasting van loonkosten m.b.t. grondexploitatie en de implementatie van de Omgevingswet.

Programma 3
Betreft diverse incidentele lasten kleiner dan EUR 25.000.

Programma 4
Betreft diverse incidentele baten en lasten kleiner dan EUR 25.000.

Programma 5
De incidentele baten hebben betrekking op de aankoop van woningen i.v.m. de hoogspanningsmasten. De incidentele lasten hebben voornamelijk betrekking op de niet declarabele kosten i.v.m. de tijdelijke regeling Capaciteit Decentrale Overheden voor Klimaat- en Energiebeleid (CDOKE).

Programma 6
De incidentele baten komt door de vrijval van de voorziening voor de bestuurlijke boetes, de incidentele lasten hebben betrekking op de Bestuurlijke toekomst en de opslagkosten van het archief.

Programma 40
Alle mutaties in reserves zijn incidenteel

EMU-saldo

Terug naar navigatie - Overzicht van incidentele baten en lasten - EMU-saldo

Het EMU-saldo (ook wel financieringssaldo van de totale Nederlandse overheid) is jaren negatief geweest. Het financieringssaldo van de gemeenten maakt hier onderdeel van uit. Om het financieringssaldo van de totale overheid te kunnen ramen, moeten de gemeenten hun EMU-saldo in de begroting en jaarrekening opnemen. Voor Oostzaan komt deze raming uit op de volgende bedragen:

Raming EMU saldo
Jaarrekening
2025
Begroting
2026
Begroting
2027
Begroting
2028
Begroting
2029
Exploitatiesaldo voor mutaties aan reserves 956 -789 -505 -540 120
Afschrijvingen ten laste van de exploitatie 1.779 2.432 2.570 2.785 2.101
Dotaties aan voorzieningen 747 258 258 258 258
Investeringen materiële vaste activa -1.417 -2.324 -10.747 -5.019 0
Ontvangen investeringsbijdragen van het Rijk 71 0 0 0 0 
Baten desinvesteringen materiële vaste activa 0 0 0 0 0 
Uitgaven aankoop grond, bouwrijp etc. 0 0 0 0 0 
Baten grondexploitaties 0 0 0 0 0 
Betalingen ten laste van voorzieningen -371 -63 -63 -63 -63
Boekwinst verkoop van deelnemingen of aandelen 0 0 0 0 0 
Totaal
 5.342 -486 -8.487 -2.579 2.416 

Zoals uit bovenstaand overzicht blijkt, wordt voor de jaren 2026 tot en met 2028 een overschrijding van het EMU-saldo verwacht. Dit wordt veroorzaakt door de geplande investeringen uit het vastgestelde Meerjareninvesteringenplan 2026-2030 en het Gemeentelijk Rioleringsplan (WRP). 

Wet Normering Topinkomens (WNT)

Terug naar navigatie - Wet Normering Topinkomens (WNT) - Wet Normering Topinkomens (WNT)

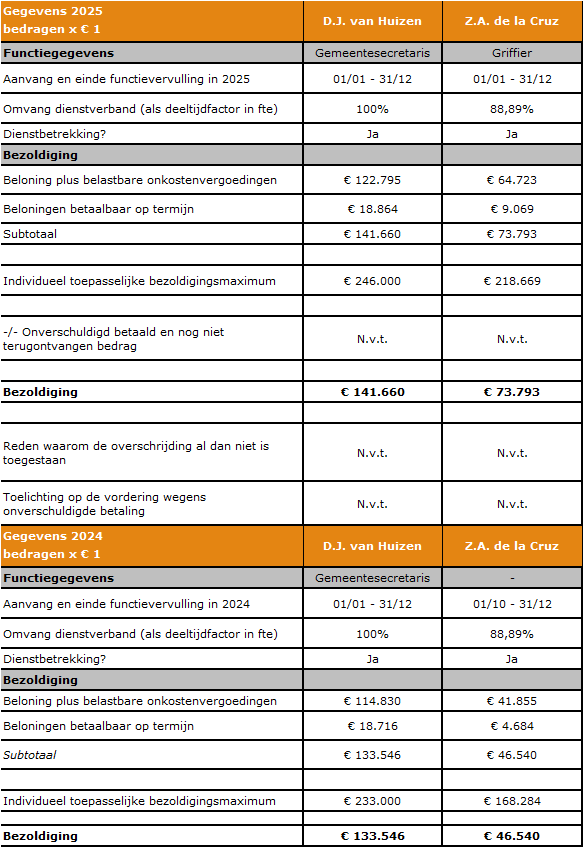
Per 1 januari 2013 is de Wet Normering Topfunctionarissen in de publieke en semipublieke sector (WNT) ingegaan. Deze verantwoording is opgesteld op basis van de volgende op de gemeente Oostzaan van toepassing zijnde regelgeving. Het bezoldigingsmaximum in 2025 voor de gemeente Oostzaan is €246.000. Dit geldt naar rato van de duur en/of omvang van het dienstverband.

1. Bezoldiging topfunctionarissen 

1a. Leidinggeven topfunctionarissen met dienstbetrekking en leidinggevende topfunctionarissen zonder dienstbetrekking vanaf de 13de maand van de functievervulling

Naast de vermelde topfunctionarissen zijn er geen overige functionarissen met dienstbetrekking die in 2025 een bezoldiging boven het individuele WNT-maximum hebben ontvangen. Er zijn in 2025 geen ontslaguitkeringen betaald aan overige functionarissen die op grond van de WNT dienen te worden vermeld, of die in eerdere jaren op grand van de WNT vermeld zijn of hadden moeten worden.
 
1b. Leidinggevende topfunctionarissen zonder dienstbetrekking in de periode kalendermaand 1 t/m 12

N.v.t.

1c. Toezichthoudende topfunctionarissen
N.v.t.

1d. Topfunctionarissen met een totale bezoldiging van €2.100 of minder 
N.v.t.

1e. Topfunctionaris met een totale bezoldiging van meer dan €2.100

1f. Topfunctionaris met een totale bezoldiging van meer dan €2.100 waarop de anticumulatiebepaling van toepassing is
N.v.t.

1g. Topfunctionaris met een totale bezoldiging van €2.100 of minder waarop de anticumulatiebepaling van toepassing is
N.v.t.

2. Uitkeringen wegens beëindiging dienstverband aan topfunctionarissen
Uitkeringen wegens beëindiging dienstverband aan topfunctionarissen met of zonder dienstbetrekking inclusief degenen die op grond van hun voormalige functie nog 4 jaar als topfunctionaris worden aangemerkt 
N.v.t.

3. Overige rapportageverplichtingen op grond van de WNT
Naast de hierboven vermelde topfunctionarissen zijn er geen overige functionarissen met een dienstbetrekking die in 2024 een bezoldiging boven het individueel toepasselijke drempelbedrag hebben ontvangen
N.v.t.

Gebeurtenissen na balansdatum