De gemeentelijke heffingen zijn, naast de doeluitkeringen van het Rijk en de algemene uitkering uit het gemeentefonds, een belangrijke bron van inkomsten. Er zijn twee gemeentelijke heffingen: retributies en belastingen. Bij de retributies is er sprake van een tegenprestatie van de gemeente en mogen de geraamde opbrengsten niet hoger zijn dan de geraamde kosten voor de uitoefening van de taak, dit betekent dat de kostendekkendheid niet meer mag zijn dan 100%. Bij belastingen is er geen directe relatie met een prestatie van de gemeente. Belastingen worden gezien als een algemeen dekkingsmiddel.
De gemeente Oostzaan heeft de uitvoering van de Wet Waardering Onroerende Zaken (WOZ) en het opleggen van de aanslagen en de invordering van onroerendezaakbelasting (OZB), roerende woon- en bedrijfsruimtebelasting, afvalstoffenheffing, rioolheffing, hondenbelasting, forensenbelasting, grafrechten en leges omgevingsvergunningen ondergebracht in een gemeenschappelijke regeling, zijnde Cocensus. Ook de afhandeling van de kwijtscheldingsverzoeken en bezwaar- en beroepschriften vinden plaats door Cocensus.
Voor de uitvoering van de belastingregelingen is over het jaar 2025 een bijdrage aan Cocensus betaald van €246.000 op basis van de Dienstverleningsovereenkomst, en een bedrag van €5.048 voor extra diensten, zoals o.a. de controle hondenbelasting.
Gemeentelijke belastingen
Belastingen hebben een algemeen karakter. Een directe relatie tussen de belasting en de gemaakte kosten van de gemeente is in het algemeen niet aanwezig. Uitgangspunt bij het vaststellen van de belastingtarieven is dat deze worden verhoogd met de verwachte inflatie. Voor het jaar 2025 is gerekend met een inflatie van 2,5%.
Onroerende Zaakbelasting (OZB)
De grondslag voor de OZB wordt gevormd door de waarde van het onroerend goed, die jaarlijks wordt vastgesteld (de zogenaamde herwaardering). Oostzaan hanteert het uitgangspunt dat de gemiddelde waardestijging (of daling), die voortvloeit uit de herwaardering, wordt gecompenseerd door een evenredige tariefsverlaging (of evenredige tariefsverhoging). Daarmee bereikt de gemeente dat waardemutatie niet leidt tot een wijziging in de totale opbrengst, maar slechts tot individuele verschillen in aanslagen. Dat is het geval als de waarde van een woning meer of juist minder is gestegen dan het Oostzaanse gemiddelde. Dan levert de herwaardering een voordeel of juist een nadeel op voor de eigenaar.
Roerende woon- en bedrijfsruimtebelasting (RWWB)
Eigenaren en gebruikers van onroerend goed betalen gemeentelijke belastingen in de vorm van de onroerende zaakbelasting (OZB). Het is wettelijk mogelijk om ook voor eigenaren en gebruikers van roerende woon- en bedrijfsruimten (zoals woonboten en woonwagens) een gelijke belasting in te voeren, te weten de Roerende Woon- en bedrijfsruimte belasting (RWWB). Om eigenaren en gebruikers van roerend en onroerend goed gelijk te behandelen is het tarief van die belasting gelijk aan het tarief van de OZB.
Hondenbelasting
Onder de naam “hondenbelasting” heft de gemeente een belasting op het houden van honden binnen de gemeente. Belastingplichtige is de houder van de hond. Het aantal honden is bepalend voor de opbrengst van de belasting.
Gemeentelijke belastingen
|
Rekening 2024 |
Begroting 2025
(incl. wijzigingen) |
Rekening 2025 |
| OZB-woningen |
1.989.857 |
1.983.818 |
1.992.278 |
| OZB niet-woningen gebruikers en eigenaren |
815.234 |
863.956 |
883.647 |
| Roerende woon- en bedrijfsruimten |
5.669 |
7.000 |
7.534 |
| Precariobelasting |
0 |
0 |
0 |
| Hondenbelasting |
36.048 |
36.993 |
36.031 |
| Toeristenbelasting |
371.256 |
391.876 |
460.434 |
| Totaal belastingen |
3.218.064 |
3.283.643 |
3.379.924 |
Gemeentelijke retributies
Onder de naam retributies heft de gemeente tarieven voor diverse typen van dienstverlening. Bij retributies is sprake van een directe relatie tussen de heffing en de gemeentelijke taakuitoefening. De geraamde opbrengsten mogen niet hoger zijn dan de geraamde kosten voor die taakuitoefening. Belastingplichtige is de aanvrager van de dienst of degene voor wie de dienst is verleend. Geregeld is er landelijk publiciteit over de gemeentelijke tarieven en de verschillen daartussen. Die verschillen ontstaan in de regel als gevolg van de gemaakte beleidskeuzes. Om die beleidskeuzes zo transparant mogelijk vast te leggen heeft de VNG het initiatief genomen om modellen voor de kostenonderbouwing te ontwikkelen. Voor de afvalstoffen- en rioolheffing, de leges en de lijkbezorgingsrechten zijn deze door de VNG ontwikkeld.
Rioolheffing
De kosten die de gemeente maakt als uitvloeisel van de watertaken worden op burgers en bedrijven verhaald via de zogenaamde rioolheffing. De kosten die uit die watertaken voortvloeien (op het gebied van afvalwaterinzameling, afvalwatertransport en afvoer van overtollig regen- en grondwater) zijn berekend in het Gemeentelijk Riolerings Plan 2018-2023.
Rioolheffing
|
Rekening 2024 |
Begroting 2025
(incl. wijzigingen) |
Rekening 2025 |
| A Baten totaal |
1.542.155 |
1.588.030 |
1.592.510 |
| B Lasten totaal |
1.260.552 |
1.638.054 |
1.424.313 |
| C Toevoeging voorziening |
281.603 |
-50.024 |
168.197 |
| D Saldo (A-B-C) |
0 |
0 |
0 |
| Kostendekkendheid (A/B)x100 (%) |
100% |
100% |
100% |
In de rioolrechten mag als last meegenomen worden de BTW die gedeclareerd kan worden bij het BTW Compensatiefonds (BCF), zowel de exploitatie-BTW als de investerings-BTW. Immers de gemeenten worden gekort op de Algemene uitkering uit het gemeentefonds voor de BTW die gemeenten kunnen declareren bij het BCF. Dit is de wettelijke compensatie die gemeenten kunnen opvoeren in hun rioolheffing.
Afvalstoffenheffing
Onder de naam afvalstoffenheffing wordt een recht geheven van degene die in de gemeente feitelijk gebruik maakt van een perceel waarvoor de gemeente op grond van de Wet Milieubeheer een verplichting tot het inzamelen van huishoudelijk afval heeft. Bij het bepalen van de hoogte van de afvalstoffenheffing wordt rekening gehouden met het feit dat op begrotingsbasis de baten niet hoger mogen zijn dan de lasten. Er wordt gestreefd naar een kostendekkendheid van 100%.
Afvalstoffenheffing
|
Rekening 2024 |
Begroting 2025
(incl. wijzigingen) |
Rekening 2025 |
| A Baten totaal |
1.639.332 |
1.756.107 |
1.769.755 |
| B Lasten totaal |
1.942.997 |
1.756.107 |
1.804.477 |
| C Toevoeging voorziening |
65.000 |
0 |
0 |
| D Saldo (A-B-C) |
-368.666 |
0 |
-34.722 |
| Kostendekkendheid (A/B)x100 (%) |
84% |
100% |
98% |
Begraafrechten
Begraafrechten
|
Rekening 2024 |
Begroting 2025
(incl. wijzigingen) |
Rekening 2025 |
| A Baten totaal |
102.830 |
158.500 |
126.847 |
| B Lasten totaal |
380.639 |
420.270 |
406.571 |
| C Toevoeging voorziening |
0 |
0 |
0 |
| D Saldo (A-B-C) |
-277.809 |
-261.770 |
-279.724 |
| Kostendekkendheid (A/B)x100 (%) |
27% |
38% |
31% |
Kwijtscheldingsbeleid
De normen voor het kwijtscheldingsbeleid, als onderdeel van het gemeentelijk minimabeleid zijn in de gemeente Oostzaan gesteld op 100% van de van toepassing zijnde bijstandsnorm. Dit betekent dat een vrij grote groep belastingschuldigen in aanmerking komt voor kwijtschelding, waardoor hun besteedbare ruimte groter wordt. In de begroting 2025 is een bedrag aan kwijtschelding opgenomen van €36.000. Van de begrote €36.000 is €31.397 verstrekt aan kwijtscheldingen.
| Kwijtscheldingen |
Rekening 2024 |
Begroting 2025
(incl. wijzigingen) |
Rekening 2025 |
| Bezwaren WOZ |
254 |
300 |
240 |
| Bezwaren overige heffingen |
40 |
50 |
45 |
| Bezwaren Bestuurlijke boete |
2.558 |
0 |
0 |
| Beroep WOZ |
4 |
2 |
12 |
| Beroep overige heffingen |
40 |
2 |
40 |
| Lasten kwijtschelding |
31.616 |
36.000 |
31.397 |
De tarieven voor 2025 zijn primair aangepast aan de hand van het inflatiepercentage van 2,5 %, tenzij nader beperkt door wettelijke tariefstellingen.
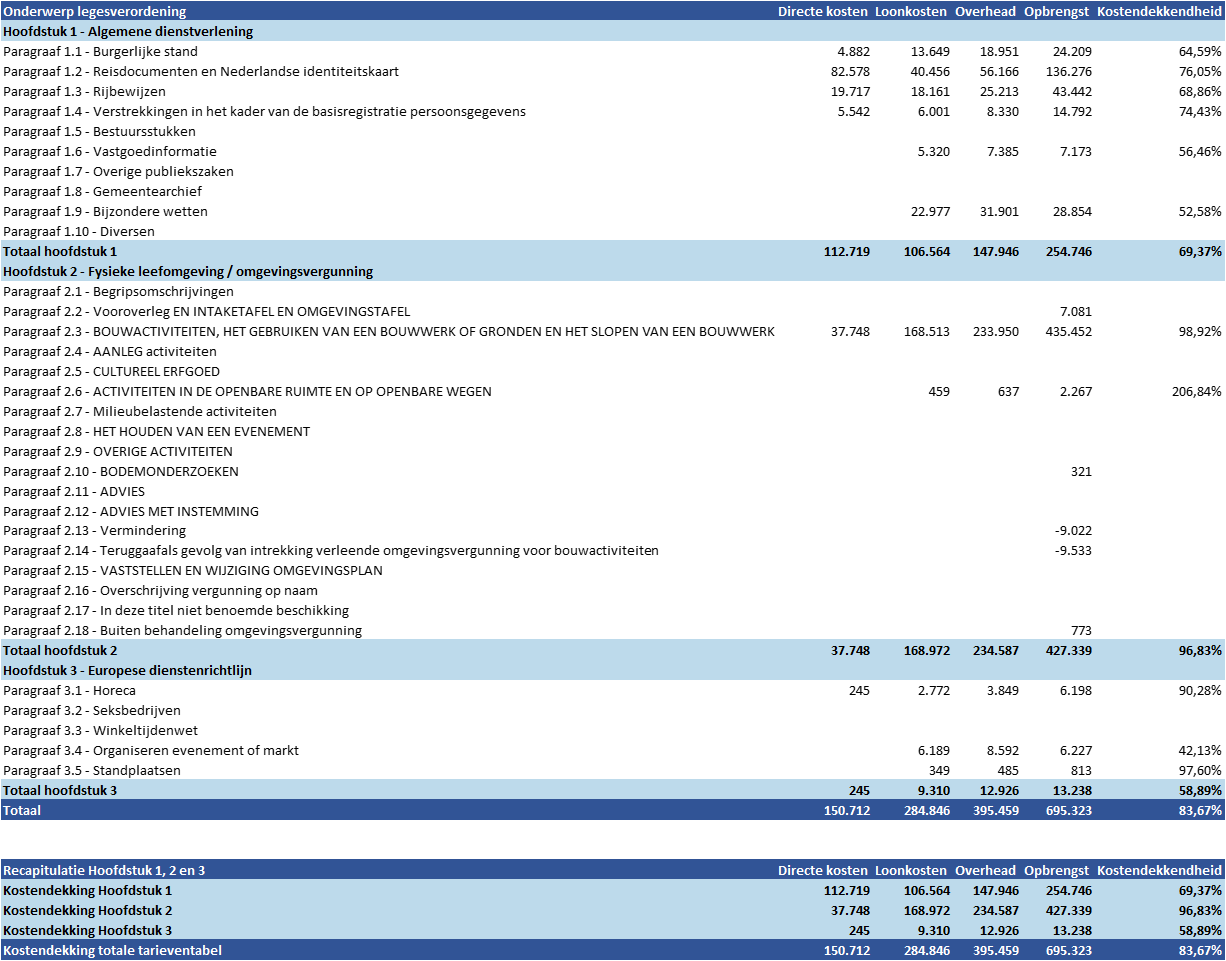
De leges zijn onderverdeeld in drie hoofdstukken:
Hoofdstuk 1: algemene dienstverlening (verstrekkingen uit de basisregistratie personen, burgerlijke stand, rijbewijzen, reisdocumenten, bestuursdocumenten, verkeer en vervoer);
Hoofdstuk 2: dienstverlening vallend onder fysieke leefomgeving/omgevingsvergunning;
Hoofdstuk 3: dienstverlening vallend onder de Europese dienstenrichtlijn (horeca, prostitutiebedrijven, evenementenvergoeding en overige vergunningen. Een groot deel hier bestaat uit evenementenvergunningen. Vanwege de maatschappelijke betekenis is dit vaak niet kostendekkend).
Maximaal is 100% kostendekkend toegestaan.
Totaaloverzicht opbrengst belastingen en retributies
In onderstaande tabel wordt aangegeven welke opbrengsten en retributies er zijn en hoeveel de inkomsten daarvan bedragen.
Gemeentelijke belastingen
Belastingen hebben een algemeen karakter. Een directe relatie tussen de belasting en de gemaakte kosten van de gemeente is in het algemeen niet aanwezig. Uitgangspunt bij het vaststellen van de belastingtarieven is dat deze trendmatig worden verhoogd met de verwachte inflatie. Voor het jaar 2025 hierbij een totaaloverzicht met de gerealiseerde gemeentelijke belastingen en retributies.
| Belastingen / retributies |
Rekening 2024 |
Begroting 2025
(incl. wijzigingen) |
Rekening 2025 |
| Belastingen |
|
|
|
| OZB-woningen |
1.989.857 |
1.983.818
|
1.992.278 |
| OZB niet-woningen gebruikers en eigenaren |
815.234 |
863.956 |
883.647 |
| Roerende woon- en bedrijfsruimten |
5.669
|
7.000 |
7.534
|
| Precariobelasting |
0 |
0 |
0 |
| Hondenbelasting |
36.048 |
36.993 |
36.031 |
| Toeristenbelasting |
371.256 |
391.876 |
460.434 |
| Totaal belastingen |
3.218.064 |
3.283.643 |
3.379.924 |
| |
|
|
|
Retributies
|
|
|
|
| Rioolrecht |
1.542.155 |
1.588.030 |
1.592.510 |
| Afvalstoffenheffing |
1.639.332 |
1.756.107 |
1.769.755 |
| Begrafenisrechten |
102.830 |
158.500 |
126.847 |
| Leges omgevingsvergunningen |
841.291 |
340.000 |
426.519 |
| Leges vergunningen (APV) |
17.126 |
14.200 |
16.166 |
| Leges burgerzaken |
267.691 |
228.229 |
258.251 |
Totaal retributies
|
4.410.425 |
4.085.066 |
4.190.048 |
| |
|
|
|
Kwijtscheldingen
|
31.616 |
36.000 |
31.397 |
| Totaal netto-opbrengsten |
7.660.105 |
7.404.709 |
7.601.369 |